대한민국 반도체 대표 대장주인 SK하이닉스의 2026년 1분기 가치 창출 및 운영 전략 브리핑 내부 전략 요약 보고서입니다.
이번 1분기 보고서 공시에 따르면 SK하이닉스는 계절적 비수기 장벽을 돌파하며 사상 최대 매출인 52.5조 원을 달성했습니다. 보고서 핵심 자료인 11장의 직관적인 가치 분석 슬라이드 요약 카드와 상세 해설을 통해 SK하이닉스의 미래 투자 포인트와 비즈니스 모멘텀을 한눈에 살펴보겠습니다.
📂 전략 브리핑 원본 파일 다운로드
SK하이닉스의 IR 전략 원본 발표 자료를 다운로드하여 직접 검토하실 수 있습니다.
* 🔗 [PDF 다운로드] SK하이닉스 2026년 1분기 가치 창출 브리핑.pdf 📥
* 🔗 [PPTX 다운로드] SK하이닉스 2026년 1분기 가치 창출 브리핑.pptx 📥
📈 1. 시장 환경과 비즈니스 성과 (Market & Performance)
[Slide 02] 핵심 성과의 3대 축
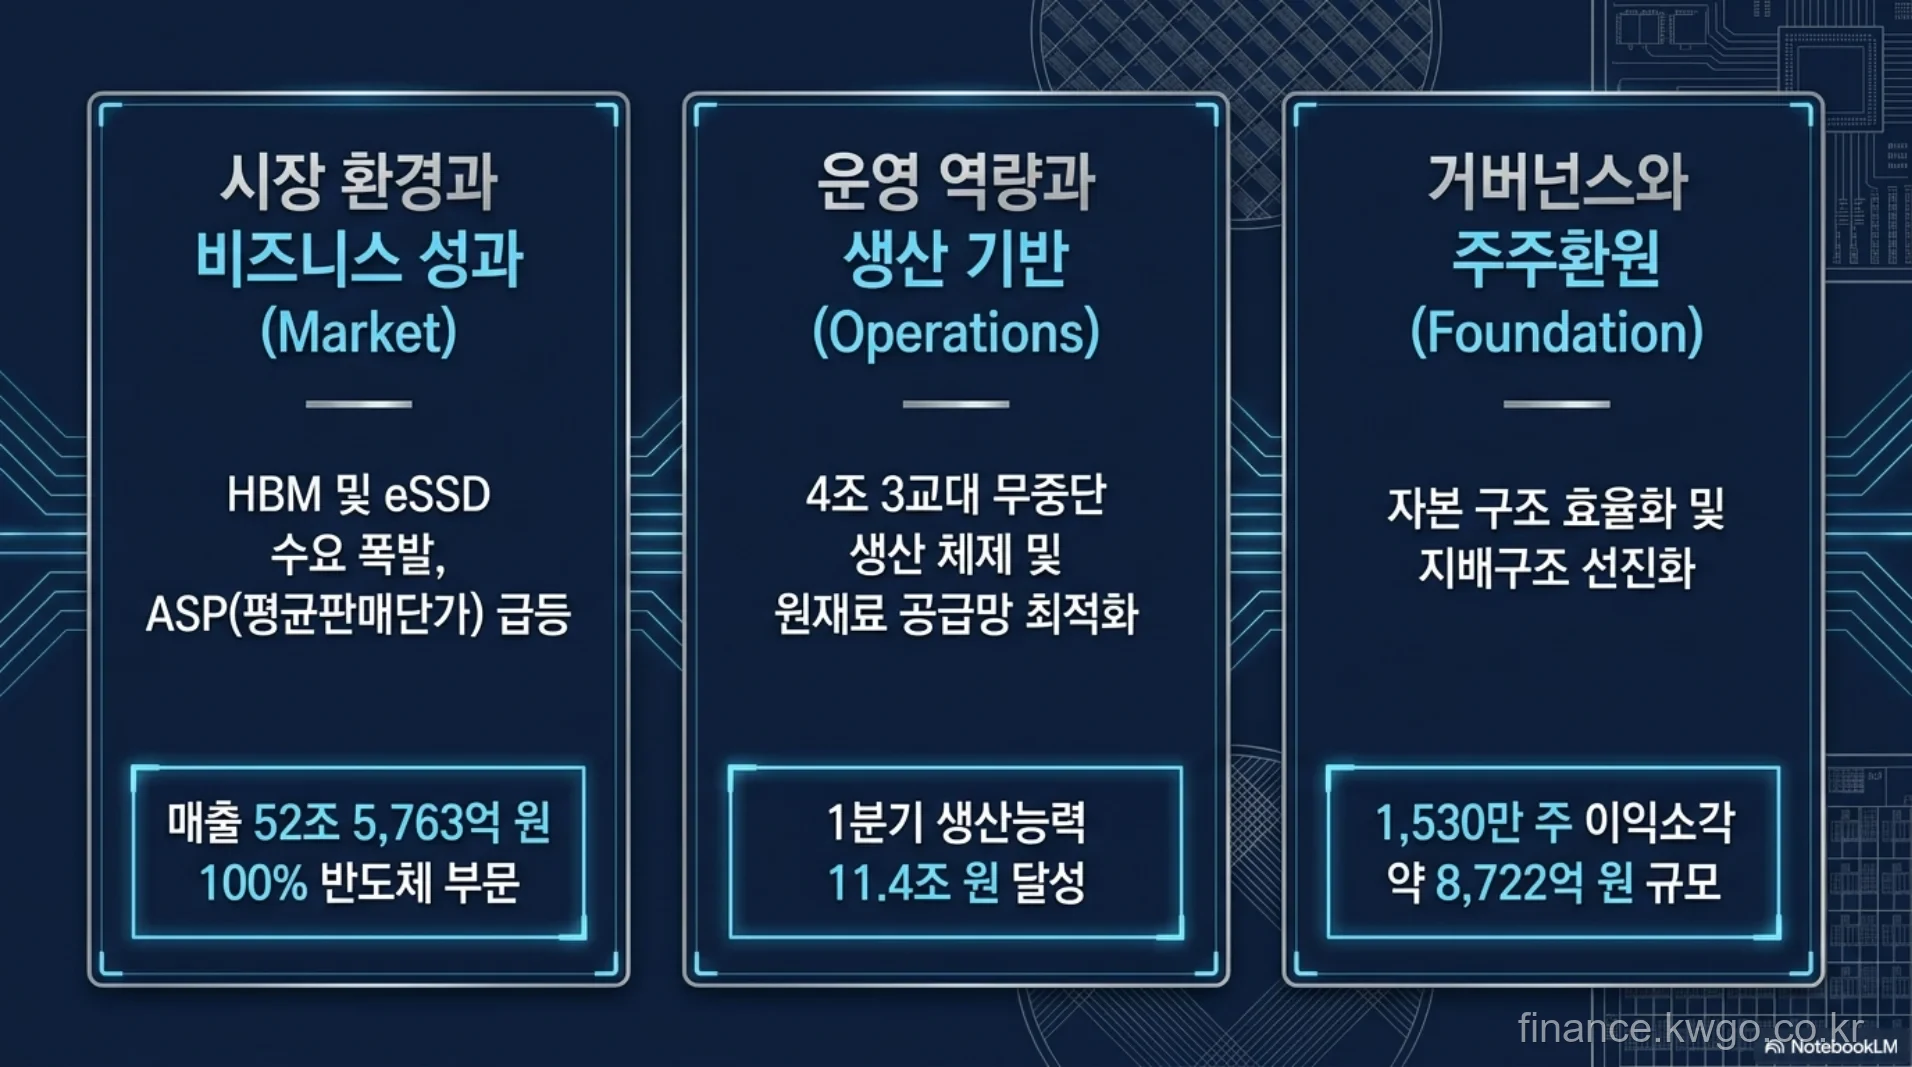
* 시장(Market): HBM 및 eSSD 수요 폭발과 평균판매단가(ASP) 급등으로 연결 기준 분기 매출 52조 5,763억 원을 달성했습니다.
* 운영(Operations): 4조 3교대 무중단 생산 체제와 원재료 공급망 최적화를 달성하여 1분기 생산능력 11.4조 원을 확보했습니다.
* 기반(Foundation): 1,530만 주 이익 소각(약 8,722억 원 규모) 및 지배구조 개선 등 투명한 주주 환원을 단행했습니다.
[Slide 03] 질적 성장을 견인한 52.5조 원의 매출
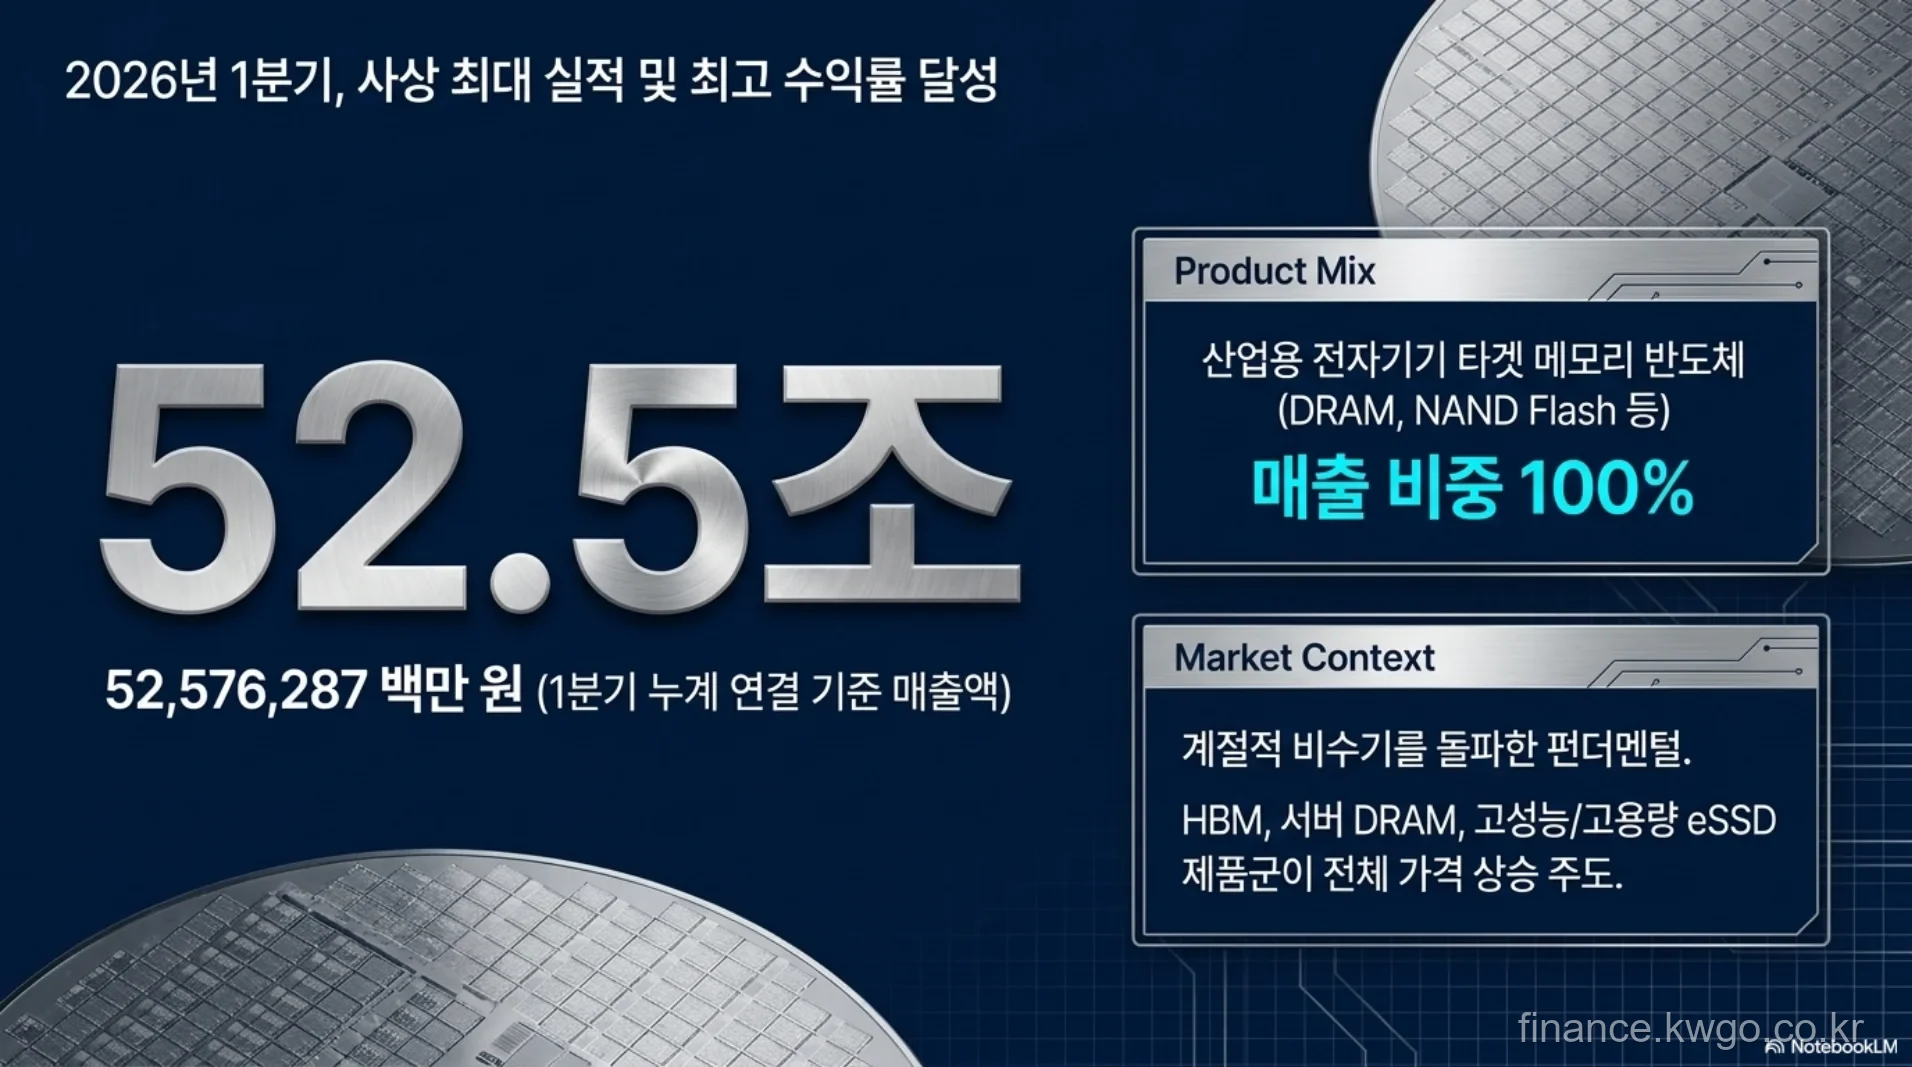
* 메모리 비중 100%: 산업용 전자기기(서버 및 AI 단말 등) 타겟 메모리 반도체(DRAM, NAND Flash 등) 매출 비중이 100%를 구성하고 있습니다.
* 단가 상승 주도: 범용 물량 확대에만 의존하지 않고 고부가 제품인 HBM, 서버 DRAM, 고성능 고용량 eSSD 제품군이 전체 가격을 밀어 올리며 사상 최대 실적을 주도했습니다.
[Slide 04] 단가 급등을 나타내는 지표
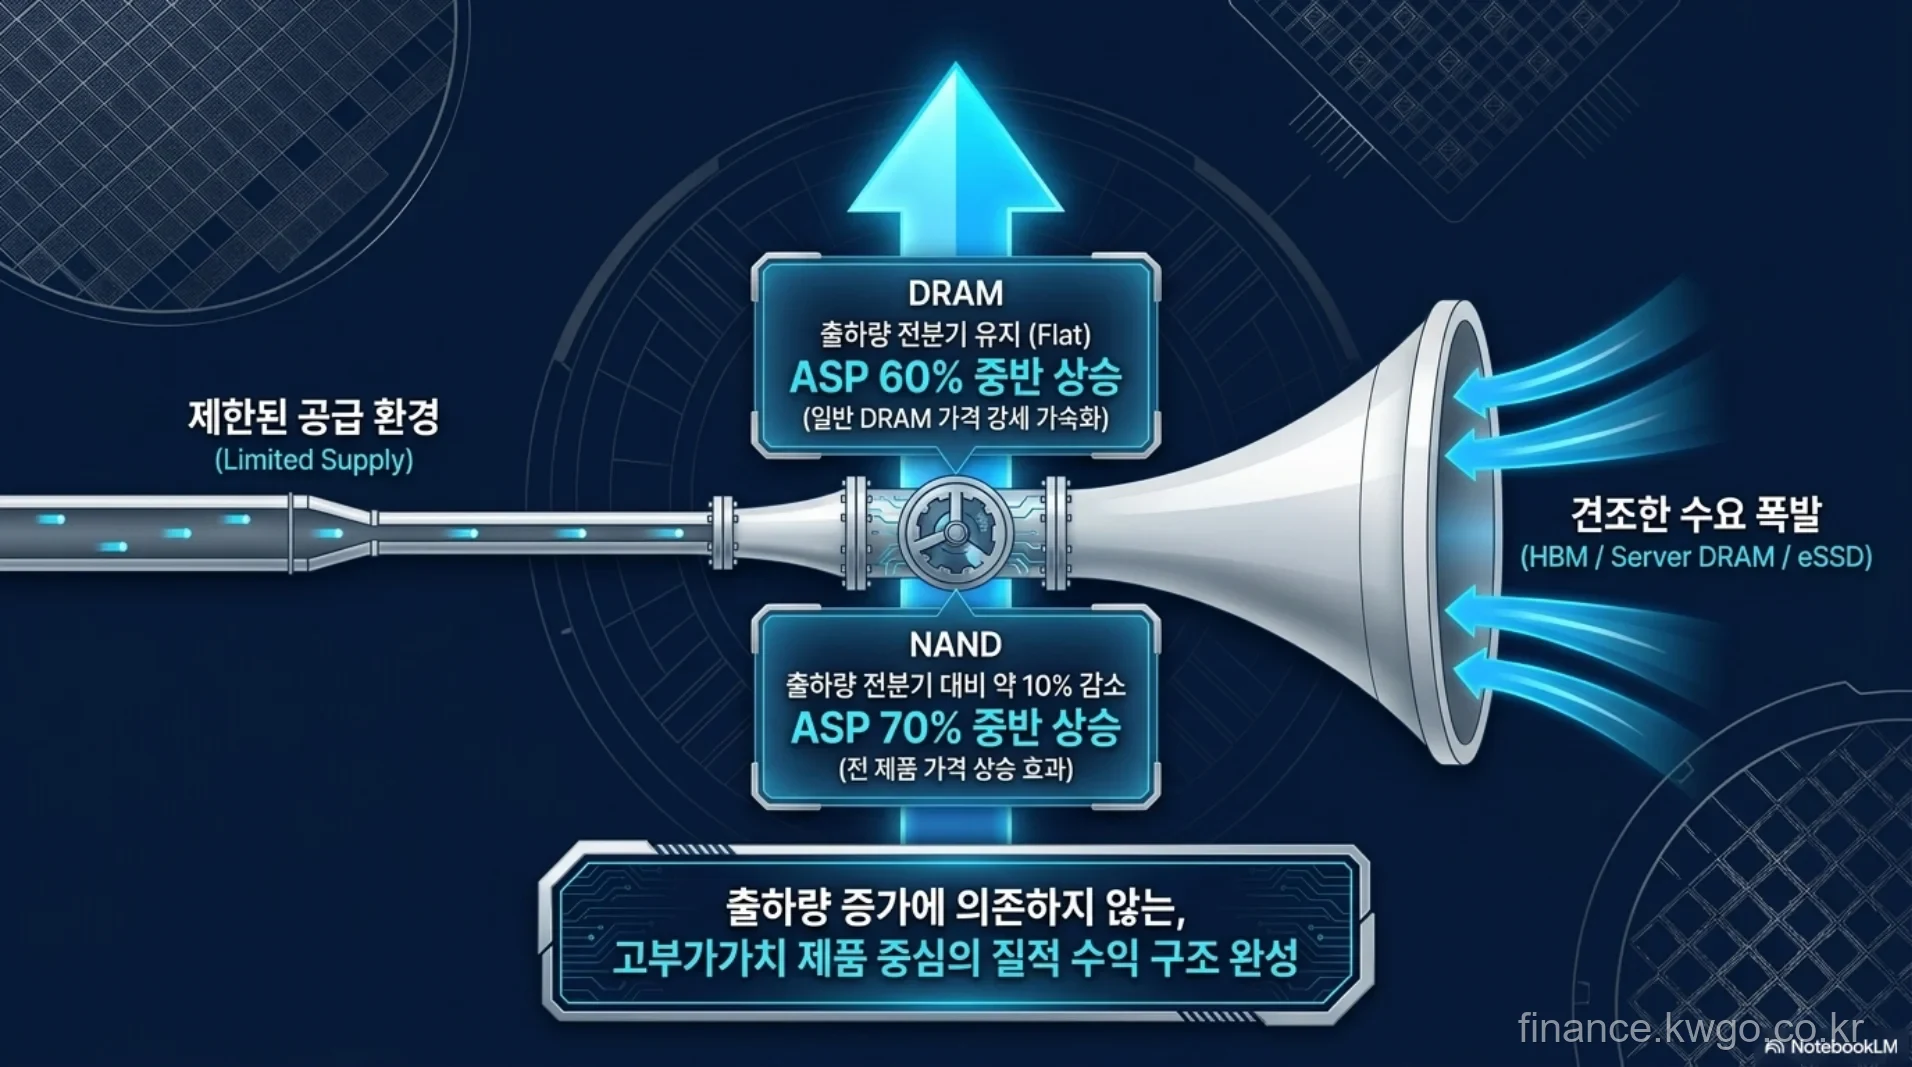
* DRAM: 출하량은 전분기 수준(Flat)에 그쳤으나, ASP(평균판매단가)가 60% 중반대 상승을 보여 일반 디램 가격 강세가 가속화되었습니다.
* NAND: 출하량은 전분기 대비 10% 감소했음에도 불구하고, ASP가 70% 중반대 급상승하여 질적 수익 구조의 정점을 보여주었습니다.
⚙️ 2. 생산 안정성 및 핵심 원재료 수급망 (Operations)
[Slide 05] 24/7 무중단 가동과 11.4조 원의 생산 능력
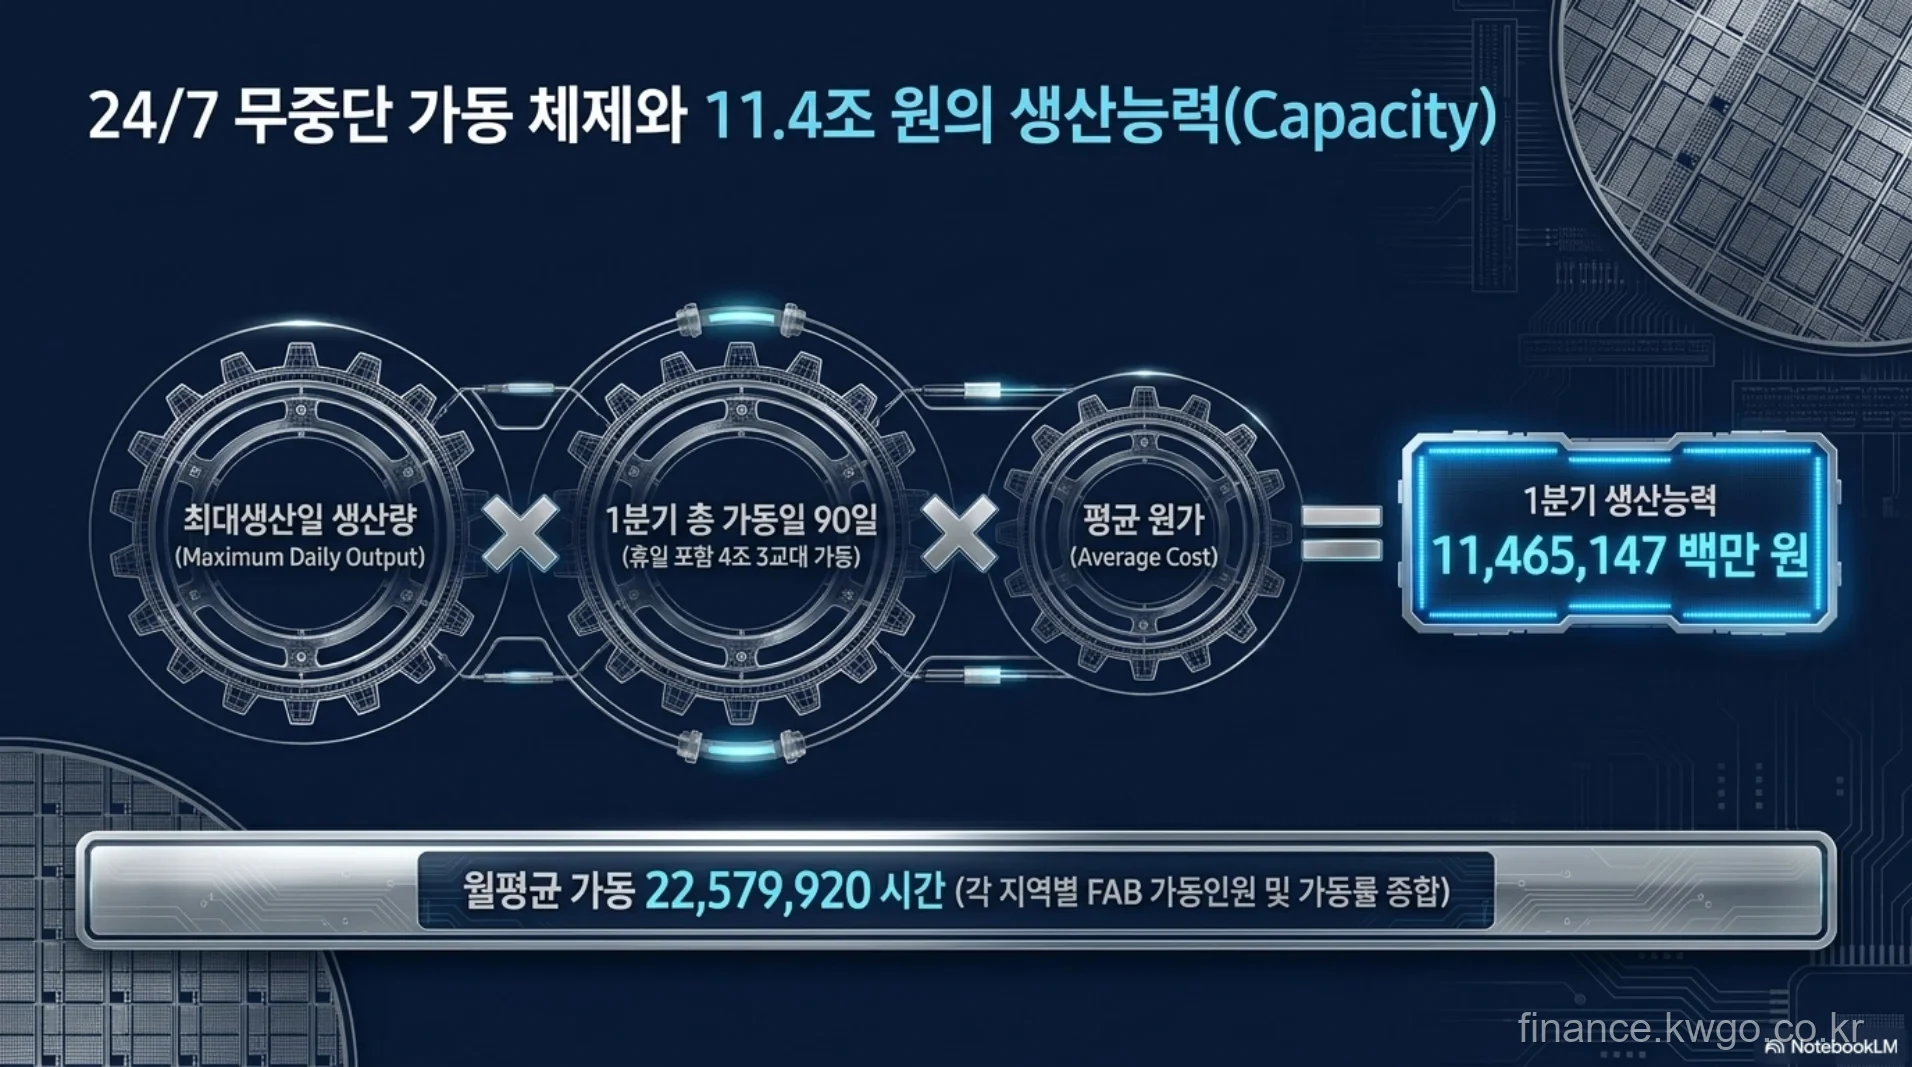
* 생산 능력(Capacity): 최대 생산일 생산량 × 1분기 총 가동일 90일 × 평균 원가 공식을 기초로 산출된 1분기 생산능력은 11조 4,651억 원에 육박합니다.
* 월평균 총 가동 시간은 각 지역 FAB 가동 인원 및 가동률을 종합해 2,257만 9,920시간에 달합니다.
[Slide 06] 반도체 패키징 핵심 원재료 매입 현황
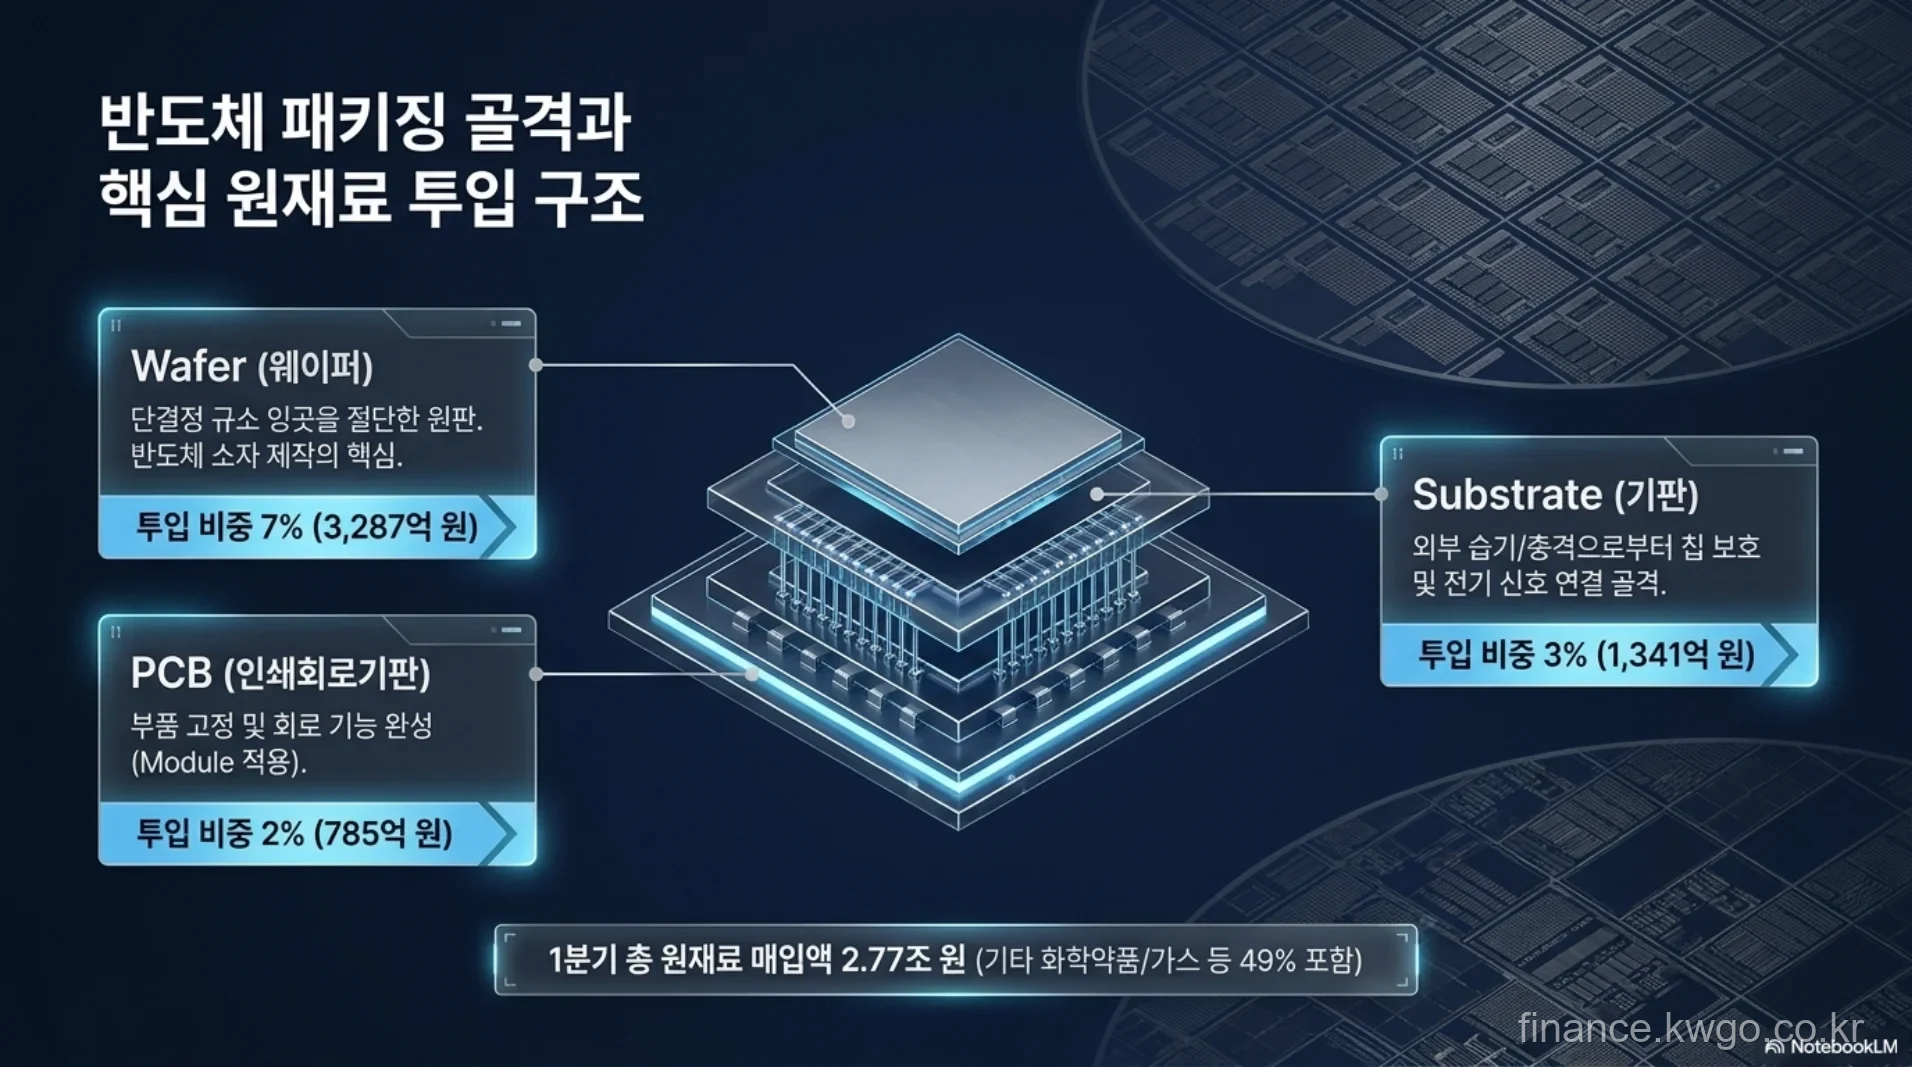
* Wafer (웨이퍼): 규소 잉곳 원판으로 투입 비중 7% (3,287억 원)
* Substrate (기판): 외부 습기 차단 및 전기적 신호 연결용으로 투입 비중 3% (1,341억 원)
* PCB (인쇄회로기판): 부품 고정 및 모듈화 단계용으로 투입 비중 2% (785억 원)
* 총 원재료 매입액: 기타 화학약품 및 특수 가스를 포함하여 1분기 총 2.77조 원의 원자재 매입을 집행했습니다.
[Slide 07] 3대 핵심 원자재 리스크 대응책
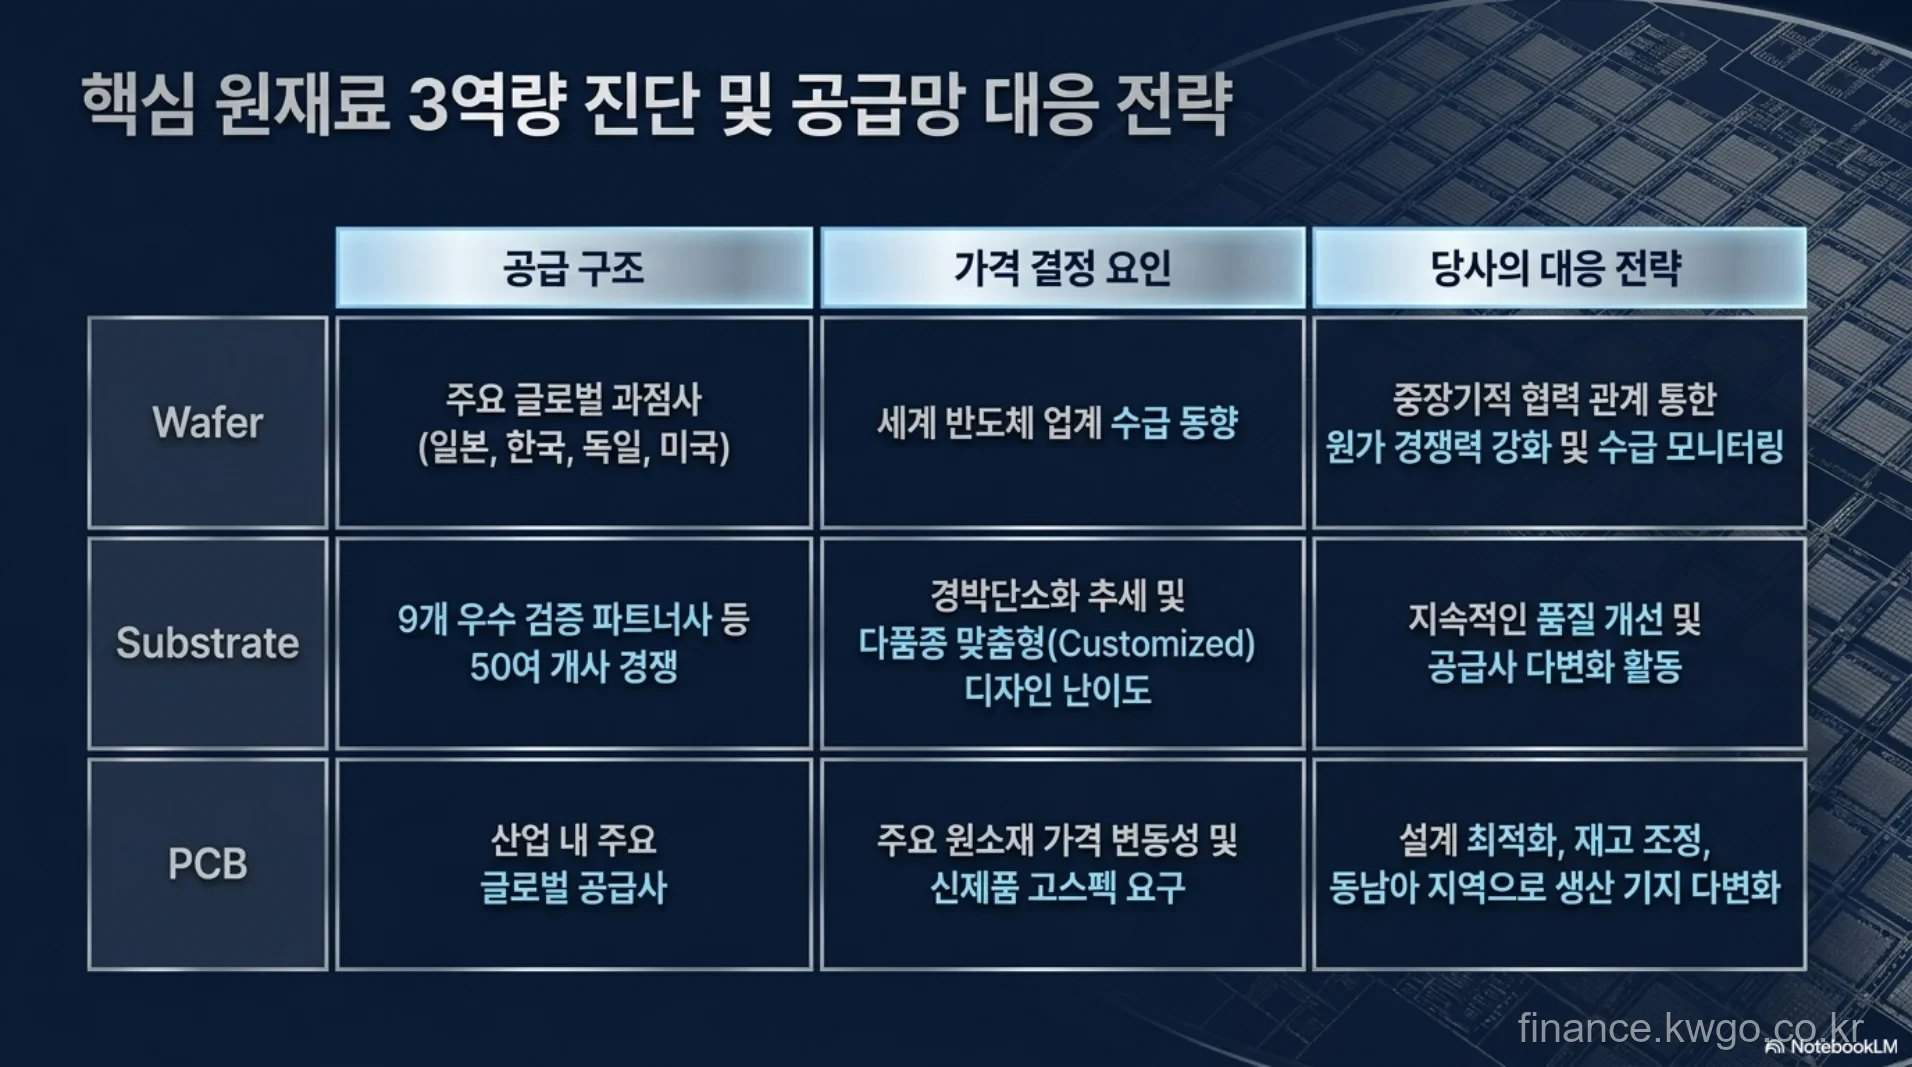
* Wafer: 주요 글로벌 과점사(일본, 한국, 독일, 미국) 위주의 공급 구조이며 중장기적 협력 관계를 통해 공급 안정성을 모니터링합니다.
* Substrate: 우수 파트너사 9개 및 글로벌 50여 개사와 경쟁 관계를 구축하여 공급사를 선제적으로 다변화했습니다.
* PCB: 설계 최적화 및 재고 조정, 그리고 동남아 지역으로 생산 기지를 다변화하여 지정학적 위험을 분산하고 있습니다.
🏛️ 3. 자본 효율화 및 거버넌스 선진화 (Capital & Governance)
[Slide 08] 자본의 흐름과 주식 구조
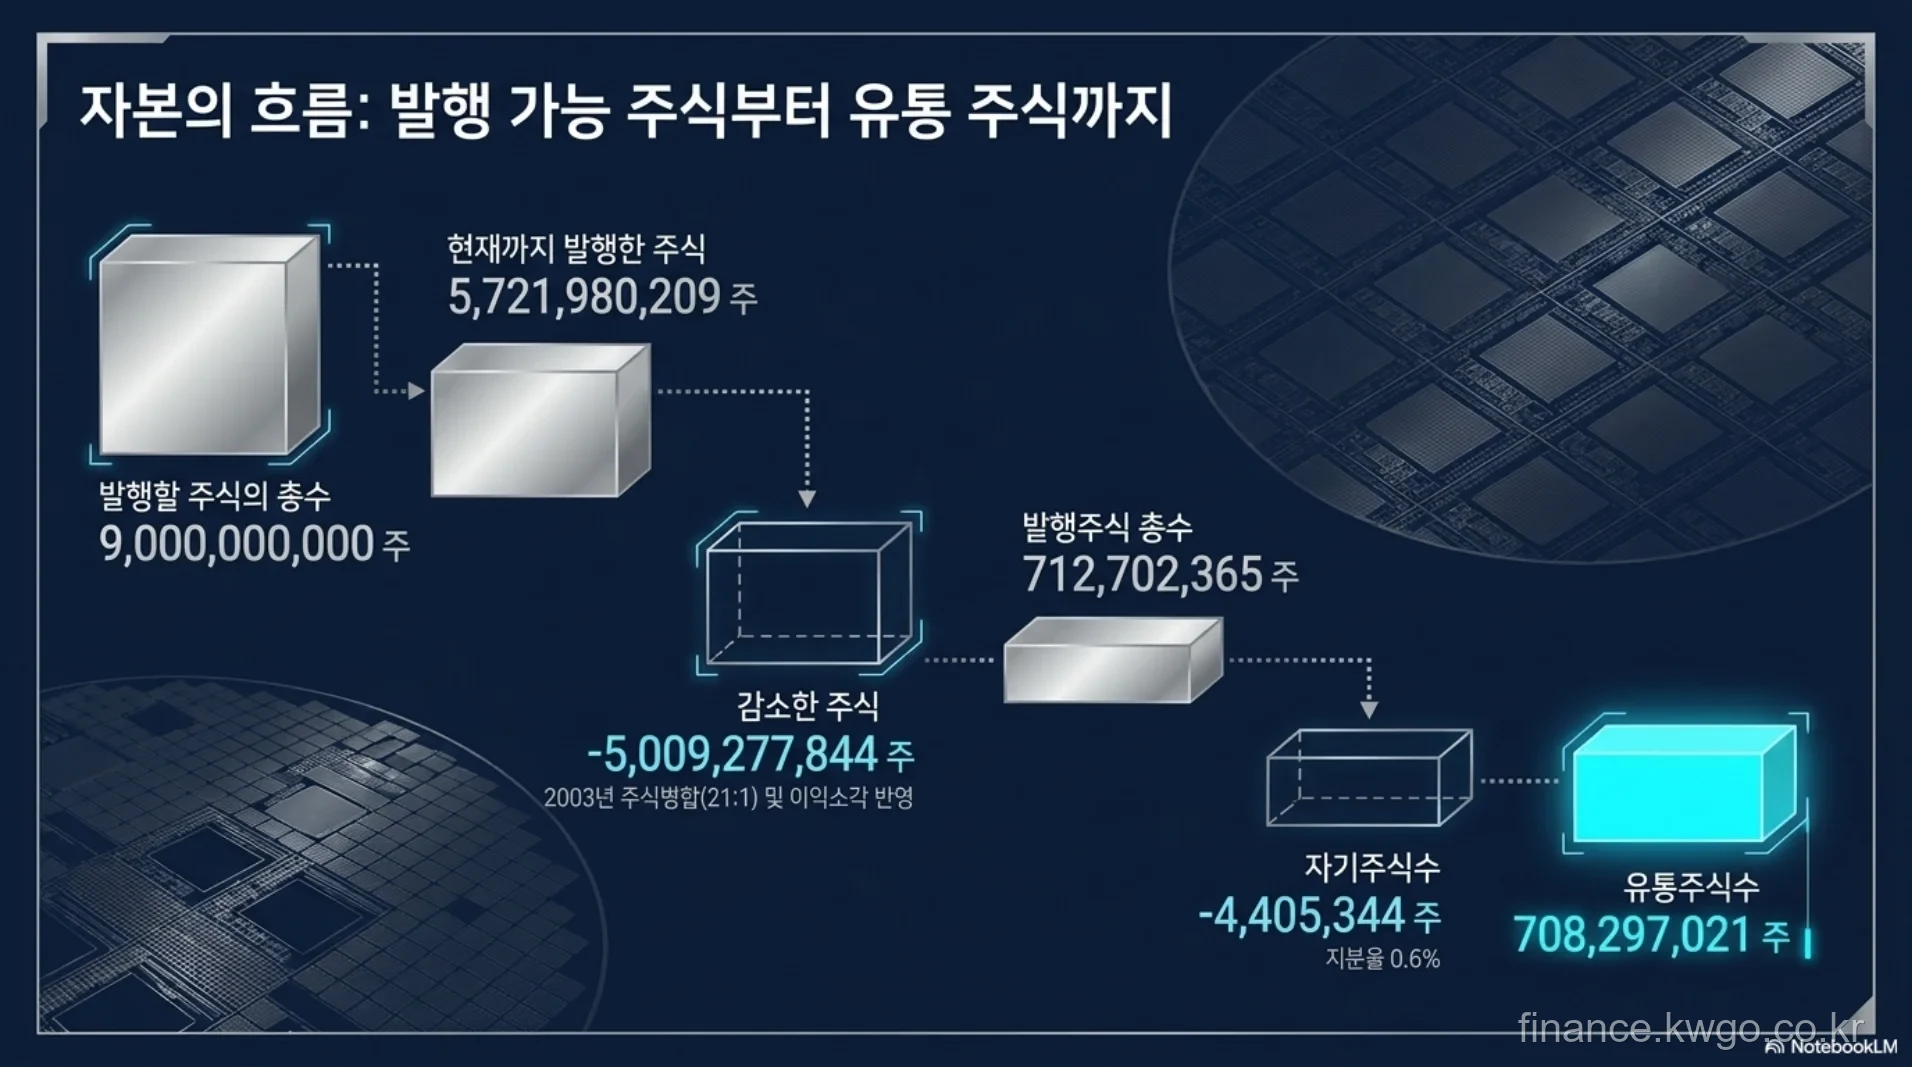
* 발행할 주식 총수: 90억 주 한도 내에서 현재까지 57.2억 주를 발행했습니다.
* 과거 2003년 주식 병합(21:1) 및 누적 이익 소각으로 50억 주가 감소하여, 실제 발행 주식 총수는 712,702,365주입니다.
* 자사주 440만 주(0.6%)를 제외한 실질 유통 주식 총수는 708,297,021주로 최적화되었습니다.
[Slide 09] 자기주식 생애주기(Lifecycle)와 이익 소각
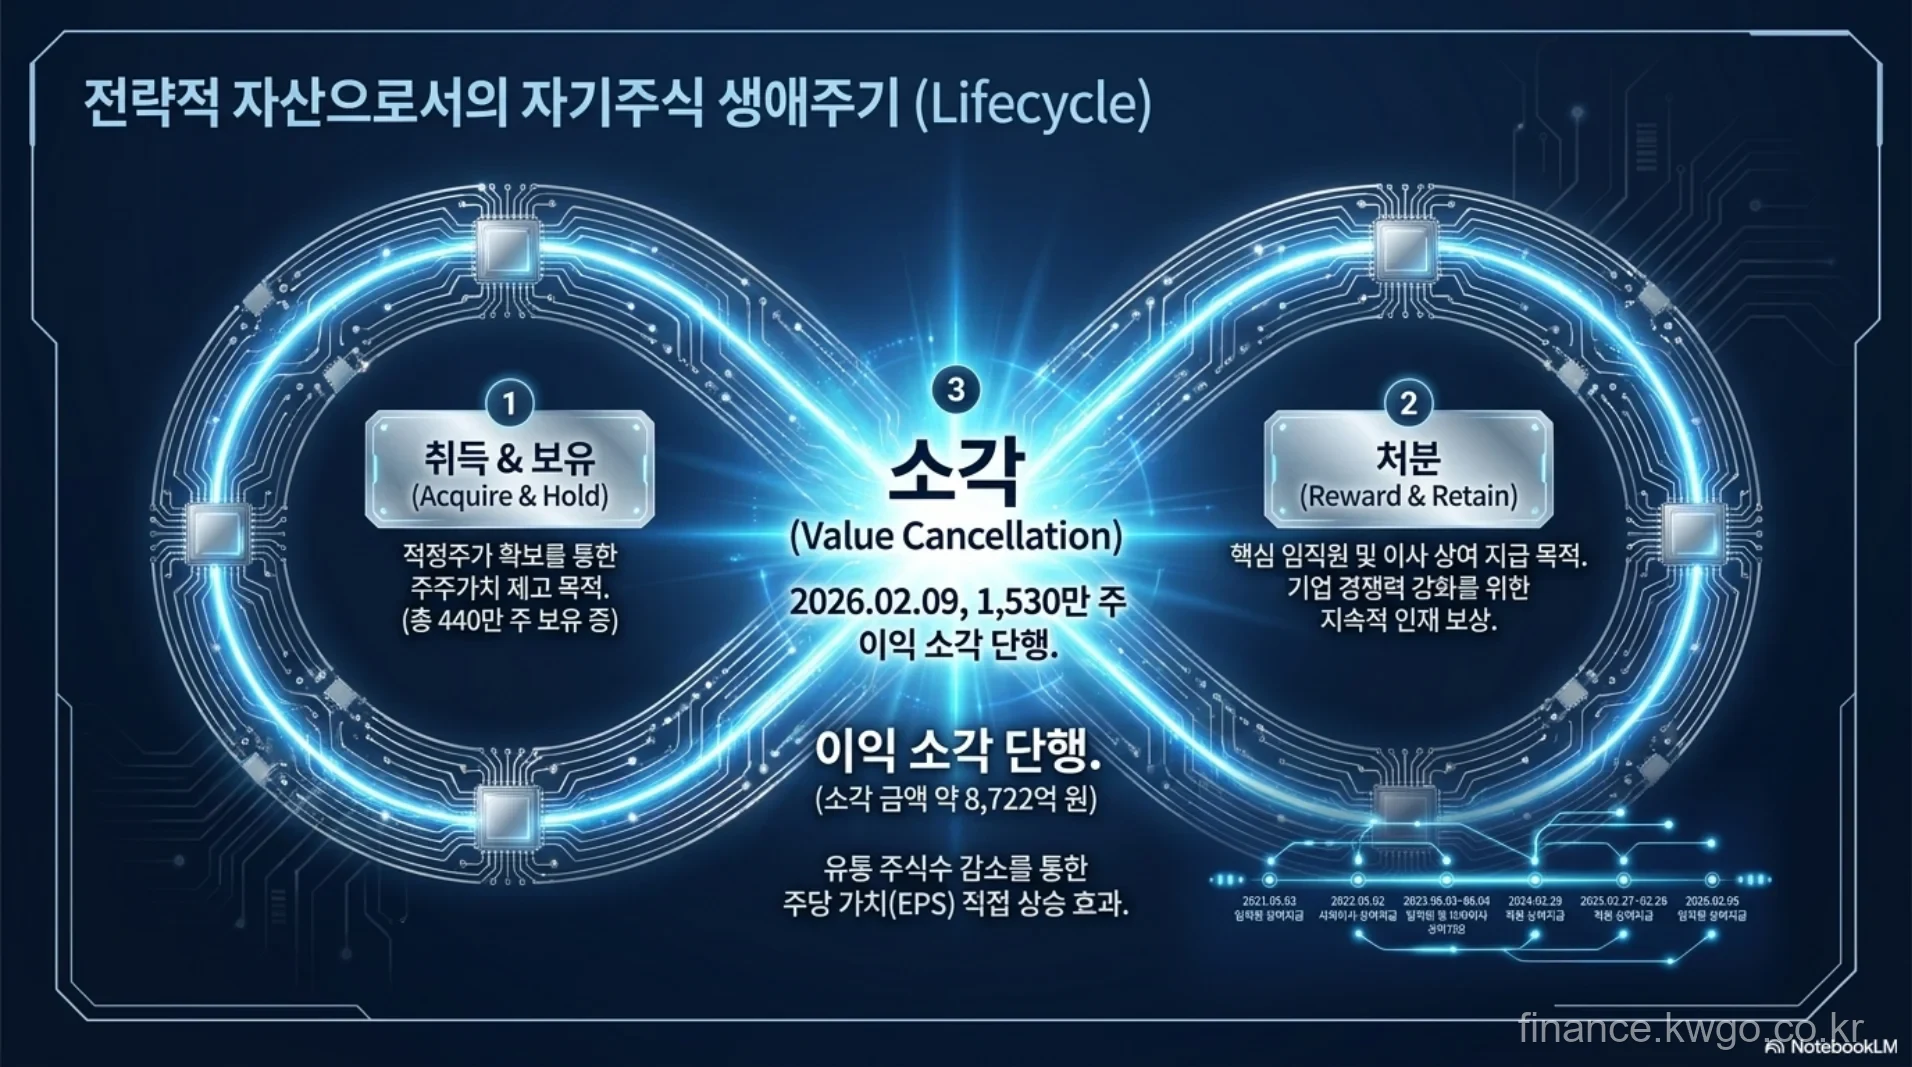
* 이익 소각 단행: 2026년 2월 9일, 주가 안정과 주주 가치 환원을 극대화하기 위해 1,530만 주 규모(총 소각액 약 8,722억 원)의 이익 소각을 완료했습니다.
* 유통 주식 모수가 대폭 줄어듦에 따라 주당순이익(EPS)이 즉각 상승하는 효과를 거두었습니다.
[Slide 10] 주주 친화 거버넌스 제도 선진화
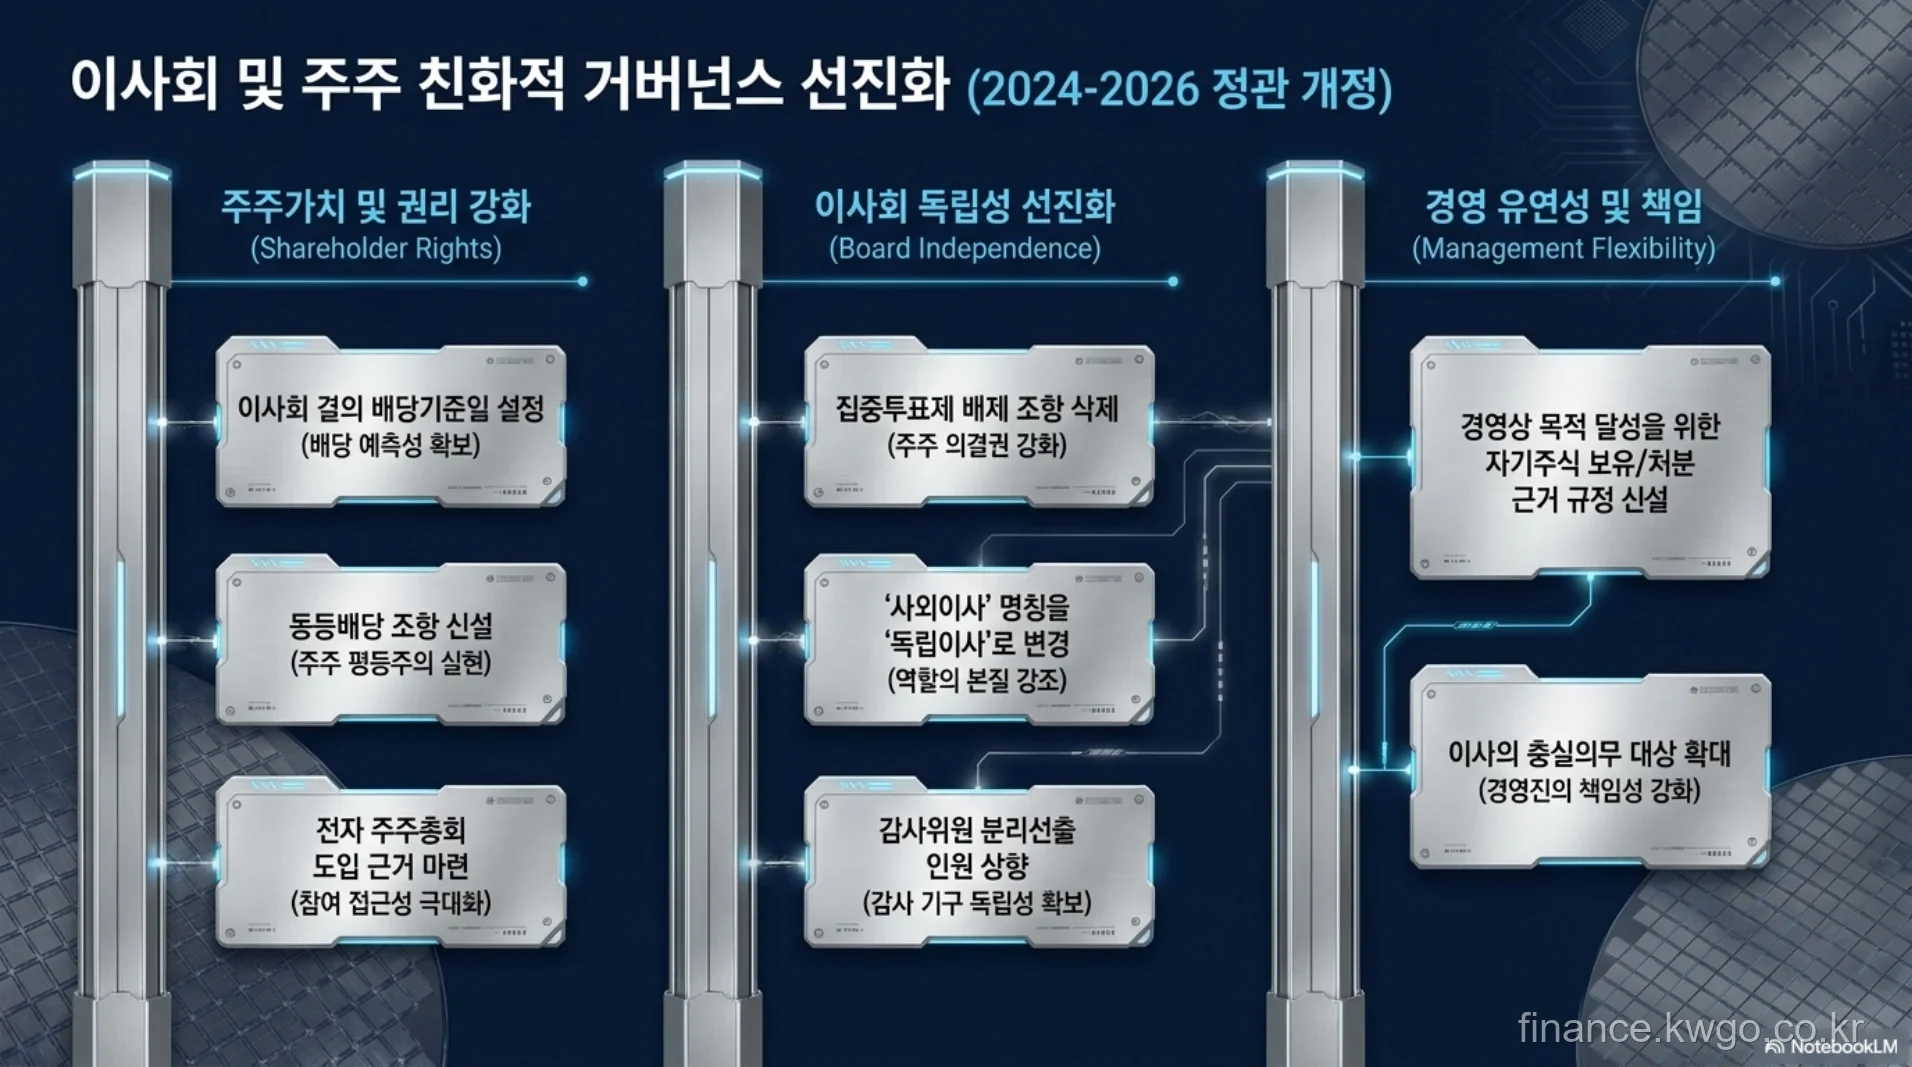
* 배당 예측성 제고: 이사회 결의를 통한 배당기준일 설정 및 주주 평등 실현을 위한 동등 배당 조항을 마련했습니다.
* 이사회 독립성: 집중투표제 배제 조항을 정관에서 삭제하여 주주 의결권을 강화하고, '사외이사' 명칭을 '독립이사'로 공식 변경하여 견제 본질을 확립했습니다.
* 이사의 충실의무 확대: 경영 유연성을 갖추면서도 경영진의 책임 범위를 확장해 신뢰도를 크게 높였습니다.
💡 요약: 펀더멘털 위에 세운 선순환 성장 체제
[Slide 11] 완성된 가치 창출 선순환 구조
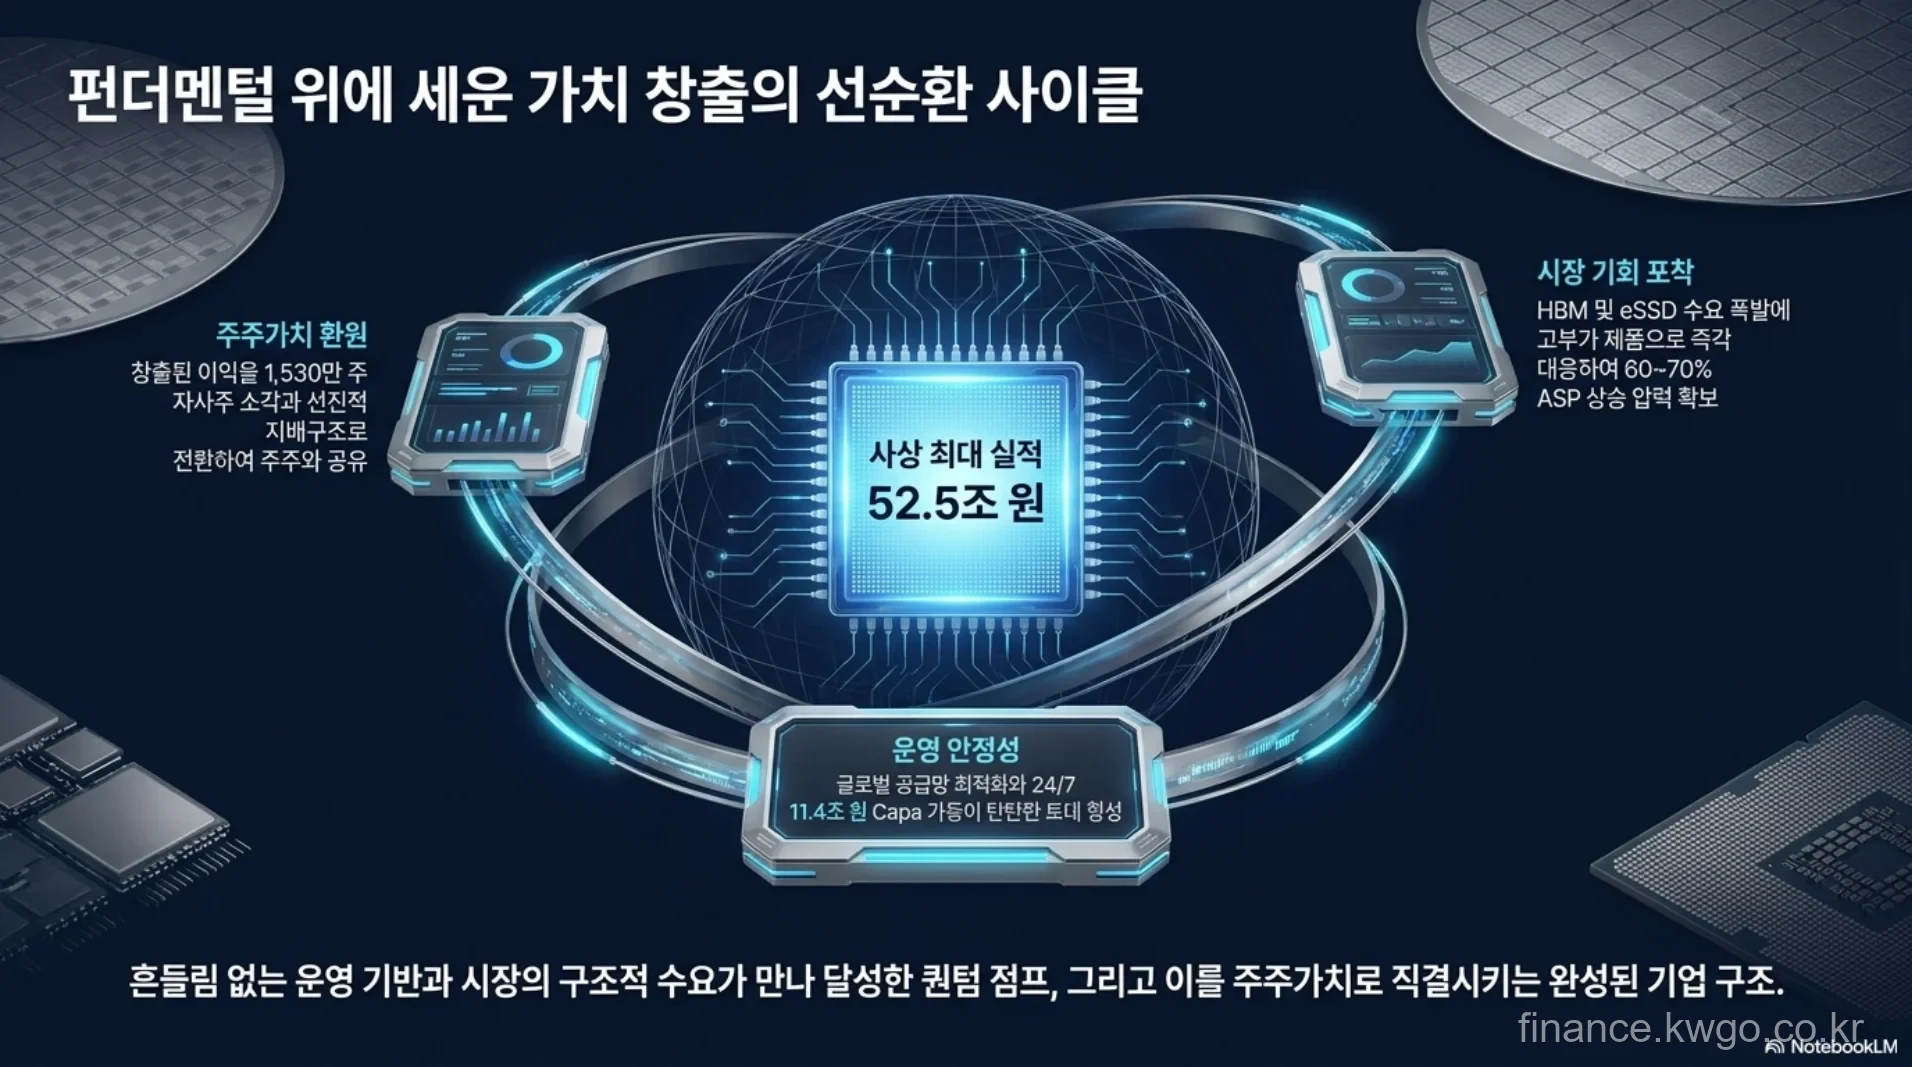
흔들림 없는 탄탄한 제조 기반과 글로벌 시장의 구조적 AI/HBM 수요 폭발이 만나 달성한 퀀텀 점프, 그리고 이를 배당과 자사주 소각으로 주주들에게 고스란히 귀속시키는 이상적인 가치 선순환 고리가 완성되었습니다.
💡 함께 읽으면 좋은 대장주 반도체 분석 가이드
* 종합반도체(IDM)와 파운드리의 사업적 뼈대를 쉽게 다루는 기초 가이드가 필요하시다면 아래 분석 글을 만나보세요.
🔗 반도체 시장의 기본 뼈대와 비즈니스 모델: 메모리, 시스템, IDM, 파운드리 완벽 정리 바로가기 ↗
* 메모리 반도체의 양대 축인 DRAM(휘발성)과 NAND(비휘발성)의 물리적 기술 원리와 상세 차이점이 궁금하시다면 아래 글을 읽어보세요.
🔗 [반도체 투자 101] 2탄: 메모리 반도체의 양대 산맥과 작동 원리 바로가기 ↗
* 경쟁사 삼성전자의 2026년 2분기 경영 실적 공시와 분기 배당 환원 정책 분석이 궁금하시다면 아래 글을 참고해 보세요.
🔗 삼성전자 2026년 2분기 잠정 실적 발표 및 배당 공시 3분 요약 바로가기 ↗